

Cinco plataformas para estructurar operaciones internacionales
Panamá no compite únicamente por su posición geográfica ni por su sistema tributario territorial. Compite por arquitectura: Un conjunto de regímenes especiales diseñados para que cada modelo de negocio —servicios corporativos, manufactura avanzada, logística o investigación— encuentre un marco fiscal ajustado a su operación real. Elegir bien no es un ejercicio de comparación de tasas, sino de compatibilidad entre la
actividad de la empresa y el régimen que la reconoce.
- Sede de Empresas Multinacionales (SEM)
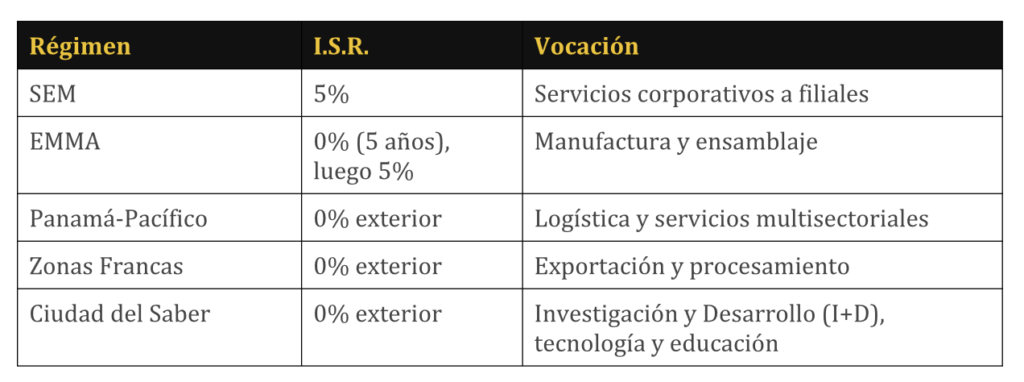
Concebido para centralizar funciones corporativas regionales. Aplica una tasa de Impuesto sobre la Renta del 5% sobre los servicios prestados a partes relacionadas, con exención plena del impuesto de dividendos, del complementario y del aplicable a remesas de sucursal. Se suma la exención del impuesto de licencia comercial y del uso de equipos fiscales. Es el vehículo natural para tesorería, dirección regional y soporte técnico a filiales. - Empresas Multinacionales de Manufactura (EMMA)
Diseñado para trasladar producción, ensamblaje y servicios de manufactura al país. Ofrece exención total del Impuesto sobre la Renta durante los primeros cinco años de operación y, concluido ese período, una tarifa fija del 5%. Incorpora exención de ITBMS y de aranceles de importación sobre maquinaria, equipos y materias primas. Es el régimen que mejor acompaña estrategias de nearshoring hacia el mercado americano. - Área Económica Especial Panamá-Pacífico
Zona con régimen fiscal, laboral y migratorio propio. Exonera el Impuesto sobre la Renta respecto de operaciones exteriores y servicios prestados al exterior, y elimina aranceles, ITBMS e impuestos de importación. Añade la exención de impuestos de registro, de licencia comercial y de transferencia de bienes. Su fortaleza es la integración logística con aeropuerto, puerto y Canal. - Zonas Francas (Ley 32 de 2011)
Régimen de aplicación amplia para manufactura, ensamblaje, procesamiento, logística y servicios de exportación. Contempla 0% de Impuesto sobre la Renta sobre operaciones dirigidas al exterior o realizadas entre empresas del mismo régimen, exoneración de aranceles e impuestos de importación sobre insumos y equipos, exención de ITBMS y una tasa reducida del 5% sobre dividendos. - Ciudad del saber
Opera bajo el marco de zonas francas, orientado a ciencia, tecnología, innovación y educación superior. Comprende exoneración de aranceles e impuestos de importación sobre equipos de investigación y desarrollo, y exención del Impuesto sobre la Renta sobre actividades desarrolladas dentro del predio y proyectadas al exterior. Su valor diferencial es el ecosistema: Universidades, organismos internacionales y centros de investigación en un mismo campus.
La sustancia como condición de permanencia
El beneficio fiscal no se obtiene por registro, sino por operación real. Los cinco regímenes exigen sustancia económica verificable: Personal idóneo contratado en Panamá, instalaciones físicas adecuadas, gasto operativo proporcional a la actividad declarada y capacidad efectiva de decisión ejercida localmente. Las administraciones tributarias de las jurisdicciones de origen evalúan esa correspondencia entre estructura
declarada y operación efectiva. Una licencia sin sustancia no es una ventaja: Es una contingencia.
La elección correcta depende de tres variables: La naturaleza de la actividad, el destino de los ingresos y el perfil del personal requerido. Un centro de servicios compartidos no se estructura como una planta de ensamblaje, y ninguno de los dos se acomoda al marco de Ciudad del Saber.